informational
Penjualan Mobil Baru Meroket: Cek Kesiapan Finansialmu
Penjualan mobil baru di Indonesia melonjak 33,3% pada Juli. Jangan asal FOMO beli kendaraan, pelajari dulu cara mengatur budget dan mengevaluasi kesiapan finansial Anda di sini.
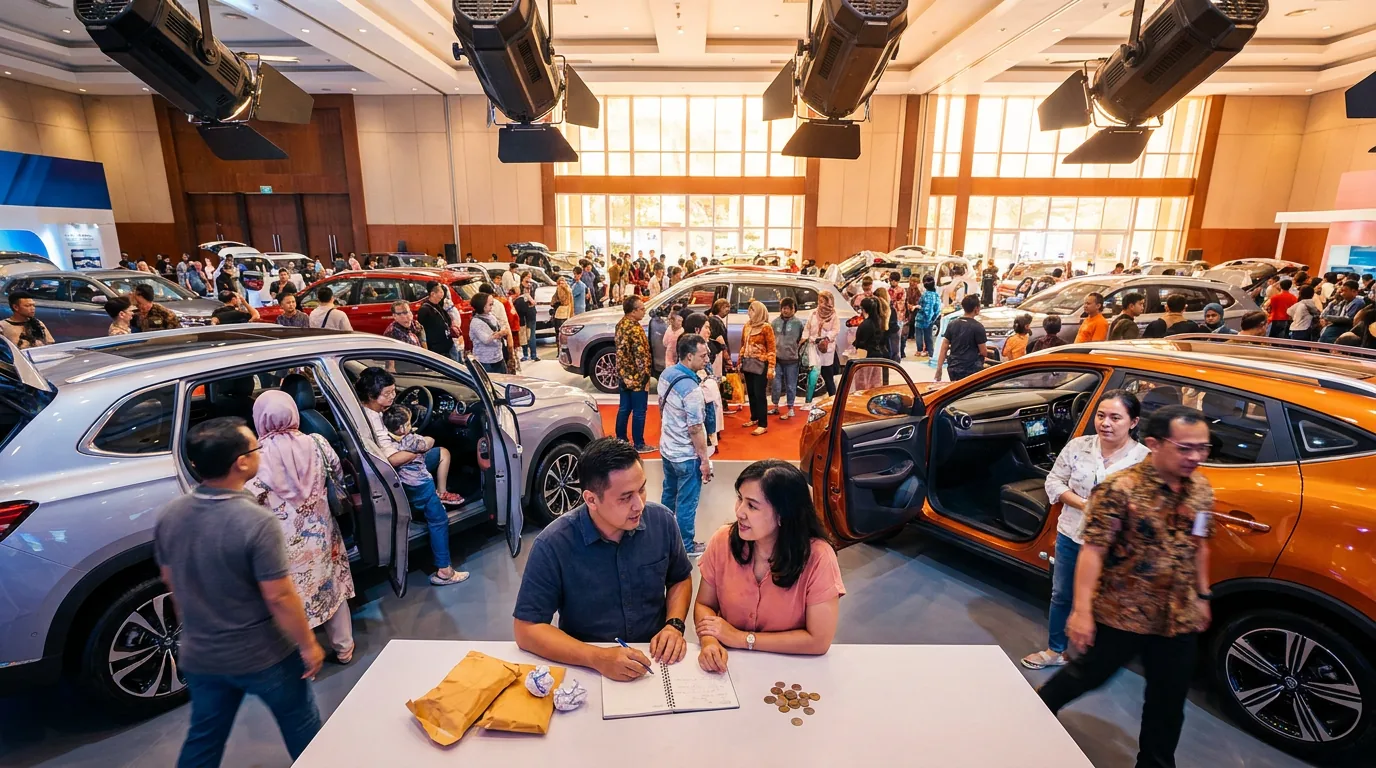
Penjualan mobil baru di Indonesia mencatatkan rekor luar biasa dengan lonjakan hingga 33,3% pada bulan Juli. Berdasarkan data terbaru dari Gabungan Industri Kendaraan Bermotor Indonesia (GAIKINDO), angka ini merupakan pencapaian tertinggi dalam lima bulan terakhir, menembus 81.115 unit. Kenaikan ini mengindikasikan bahwa minat masyarakat untuk memiliki kendaraan pribadi masih sangat kuat, terutama didorong oleh pameran otomotif berskala internasional.
Bagi Anda yang sedang menimbang-nimbang untuk mengganti mobil lama atau membeli kendaraan pertama, berita ini mungkin memicu dorongan FOMO (Fear of Missing Out). Namun, sebelum Anda terburu-buru menandatangani surat pemesanan kendaraan dan mengambil kredit, mari kita bedah data di balik fenomena ini serta bagaimana dampaknya terhadap arus kas dan perencanaan keuangan pribadi Anda.
Apa yang Terjadi di Pasar Otomotif Juli Ini?
Data dari Gabungan Industri Kendaraan Bermotor Indonesia (GAIKINDO) menunjukkan bahwa penjualan mobil baru tumbuh sebesar 33,3% secara tahunan (year-on-year) menjadi 81.115 unit pada bulan Juli. Angka ini merupakan rekor tertinggi dalam lima bulan terakhir, menyusul kenaikan 32,9% pada bulan sebelumnya.
Pencapaian ini menandai bulan keempat berturut-turut di mana pasar otomotif mengalami ekspansi. Salah satu katalis utama dari lonjakan tajam ini adalah pameran otomotif raksasa GAIKINDO Indonesia International Auto Show (GIIAS), yang berhasil menarik minat ribuan konsumen lewat berbagai peluncuran model baru dan promo menarik.
Secara akumulatif, selama tujuh bulan pertama, total penjualan telah mencapai 437.544 unit, naik 18,3% dari periode yang sama tahun lalu. Menurut laporan yang dirilis, penjualan ritel mobil baru juga tumbuh 23,1% dari tahun sebelumnya menjadi 77.412 unit di bulan Juli. Melihat tren positif ini, industri otomotif optimis dapat mengejar target penjualan domestik sebanyak 850.000 unit hingga akhir tahun, yang berarti ada peningkatan sekitar 5,8% dari total tahun sebelumnya.
Mengapa Permintaan Tetap Tinggi di Tengah Inflasi?
Satu hal yang menarik dari fenomena ini adalah resiliensi atau ketahanan daya beli konsumen Indonesia. Lonjakan penjualan mobil ini terjadi justru di tengah bayang-bayang tekanan inflasi dan kenaikan harga bahan bakar minyak (BBM) non-subsidi.
Ada beberapa alasan logis di balik tingginya permintaan ini. Pertama, pameran berskala internasional sering kali menawarkan skema pembiayaan (leasing) yang sangat menggiurkan, mulai dari bunga nol persen, diskon uang muka, hingga tenor panjang yang membuat cicilan bulanan terlihat sangat terjangkau bagi kalangan menengah.
Kedua, kebutuhan akan mobilitas yang aman dan nyaman pasca-pandemi masih menjadi prioritas bagi banyak keluarga menengah ke atas. Ketiga, hadirnya berbagai lini mobil listrik (EV) dan hybrid dengan harga yang semakin kompetitif turut memicu rasa penasaran konsumen untuk segera beralih ke teknologi yang lebih hemat energi dan ramah lingkungan.
Jangan FOMO, Evaluasi Dulu Kesiapan Finansial Anda
Melihat ribuan orang memborong kendaraan di pameran memang bisa membuat kita ikut-ikutan ingin membeli. Namun, keputusan membeli mobil adalah komitmen finansial jangka panjang yang bisa berlangsung hingga lima tahun.
Bagi pekerja kantoran, freelancer, maupun pelaku UMKM, salah perhitungan dalam mengambil kredit kendaraan bisa mengganggu arus kas bulanan secara fatal. Sebelum tergoda promo pameran, mari lakukan evaluasi keuangan dengan beberapa langkah konkret berikut ini agar Anda tidak terjebak dalam masalah finansial di kemudian hari.
Hitung Rasio Utang Terhadap Pendapatan (DTI)
Aturan emas dalam perencanaan keuangan adalah menjaga Debt-to-Income (DTI) ratio atau rasio utang tidak lebih dari 30% dari total pendapatan bersih bulanan. Ini mencakup seluruh cicilan yang Anda miliki, mulai dari KPR, kartu kredit, pinjaman online, hingga rencana cicilan mobil.
Mari kita pakai contoh nyata. Katakanlah gaji bersih Anda adalah Rp 15.000.000 per bulan. Batas maksimal cicilan yang sehat untuk Anda adalah Rp 4.500.000 (30%). Jika saat ini Anda sudah memiliki cicilan KPR sebesar Rp 2.500.000, maka sisa kuota utang Anda hanya Rp 2.000.000.
Jika Anda memaksakan diri mengambil cicilan mobil sebesar Rp 4.000.000 per bulan, total utang Anda akan membengkak menjadi Rp 6.500.000 atau sekitar 43% dari gaji. Hal ini sangat berisiko dan bisa membuat Anda kesulitan memenuhi kebutuhan pokok lainnya seperti makan, listrik, dan tabungan darurat.
Siapkan Uang Muka (DP) dan Biaya Tersembunyi
Banyak orang terjebak dengan iming-iming 'DP Rendah' atau bahkan 'DP Nol Rupiah'. Padahal, semakin kecil uang muka yang Anda bayarkan, semakin besar pokok utang dan bunga yang harus Anda tanggung setiap bulannya selama bertahun-tahun.
Pakar keuangan menyarankan untuk menyiapkan uang muka minimal 20% hingga 30% dari harga OTR (On The Road) mobil. Misalnya, jika Anda mengincar mobil seharga Rp 250.000.000, idealnya Anda harus memiliki dana tunai sebesar Rp 50.000.000 hingga Rp 75.000.000 sebelum mengajukan kredit.
Selain itu, jangan lupakan biaya tersembunyi (hidden costs) di awal pembelian. Anda harus menganggarkan dana tambahan untuk asuransi komprehensif (All Risk), biaya administrasi leasing, hingga provisi. Biaya-biaya ini sering kali luput dari perhitungan awal dan akhirnya menguras tabungan darurat yang seharusnya tidak disentuh.
Pertimbangkan Biaya Operasional dan Depresiasi
Membeli mobil bukanlah akhir dari pengeluaran, melainkan sebuah permulaan. Banyak orang hanya menghitung kesanggupan membayar cicilan bulanan, namun lupa menghitung biaya operasional rutin yang jumlahnya bisa sangat signifikan jika diakumulasikan.
Coba buat simulasi biaya bulanan. Anggap saja Anda butuh bensin Rp 1.000.000, tol Rp 500.000, parkir kantor dan mal Rp 300.000, serta cadangan servis dan cuci mobil Rp 300.000. Itu berarti ada tambahan pengeluaran sekitar Rp 2.100.000 per bulan di luar cicilan mobil yang harus Anda bayarkan.
Belum lagi biaya pajak tahunan (PKB) yang bisa mencapai jutaan rupiah tergantung jenis mobil, serta fakta pahit bahwa mobil adalah aset yang mengalami depresiasi. Nilai mobil bisa turun sekitar 15% hingga 20% hanya pada tahun pertama pemakaian. Jadi, pastikan Anda membeli mobil karena kebutuhan fungsional yang mendesak, bukan sekadar investasi atau gengsi semata.
Pantau Budget Beli Mobil Lebih Mudah Bersama Florest
Mengumpulkan uang muka puluhan juta atau menjaga agar pengeluaran operasional mobil tidak menjebol dompet membutuhkan kedisiplinan yang tinggi. Anda harus tahu persis ke mana larinya uang Anda setiap hari agar arus kas tetap positif dan rencana pembelian mobil tidak mengorbankan masa depan finansial.
Di sinilah Florest hadir sebagai asisten keuangan harian Anda. Tanpa perlu repot mengunduh aplikasi baru yang memberatkan memori HP, Anda cukup chat lewat WhatsApp atau Telegram. Anda bisa mencatat pengeluaran bensin, tol, atau parkir dengan bahasa sehari-hari seperti 'Beli bensin 250rb' atau bahkan sekadar mengirim foto struk tol untuk dicatat secara otomatis.
Florest tidak hanya mencatat, tapi juga memberikan skor kesehatan keuangan, deteksi anomali jika pengeluaran Anda membengkak, hingga menyusun laporan otomatis di Google Spreadsheet bulanan. Dengan biaya langganan yang sangat terjangkau mulai dari Rp 9.900/bulan untuk paket Bronze, privasi data Anda tetap aman karena terenkripsi. Sebelum memutuskan ikut tren kenaikan penjualan mobil baru, pastikan dulu dompet Anda benar-benar siap dengan bantuan asisten pintar ini.
Pertanyaan umum
Berapa persen idealnya gaji untuk cicilan mobil baru?
Pakar keuangan menyarankan total cicilan utang bulanan, termasuk kredit mobil baru, tidak melebihi 30% dari total pendapatan bersih Anda agar arus kas tetap sehat.
Apa saja biaya tersembunyi saat membeli mobil baru?
Selain cicilan pokok dan bunga, Anda harus menyiapkan anggaran untuk asuransi, pajak kendaraan tahunan, biaya servis rutin, bahan bakar, hingga biaya parkir dan tol.
Lebih baik beli mobil baru secara tunai atau kredit?
Membeli secara tunai membebaskan Anda dari beban bunga dan utang jangka panjang. Namun, jika likuiditas dana tunai Anda terbatas, opsi kredit bisa diambil selama cicilannya masuk dalam batas aman rasio utang.
Berapa minimal uang muka (DP) yang ideal untuk kredit mobil?
Idealnya, siapkan uang muka (DP) sebesar 20% hingga 30% dari harga mobil. Semakin besar DP yang dibayarkan, semakin ringan cicilan bulanan dan total bunga yang harus ditanggung.
Bagaimana cara menabung untuk DP mobil dengan cepat?
Otomatisasi tabungan Anda di awal bulan, potong pengeluaran tersier seperti hiburan atau makan di luar, dan gunakan aplikasi pencatat keuangan untuk memantau pengeluaran harian secara ketat.
Rujukan konteks
Artikel ini memakai berita finansial global sebagai pemicu angle, lalu diolah ulang menjadi panduan edukasi untuk pembaca Indonesia.
- Indonesia Car Sales Rise 33.3% in July - Trading Economics